

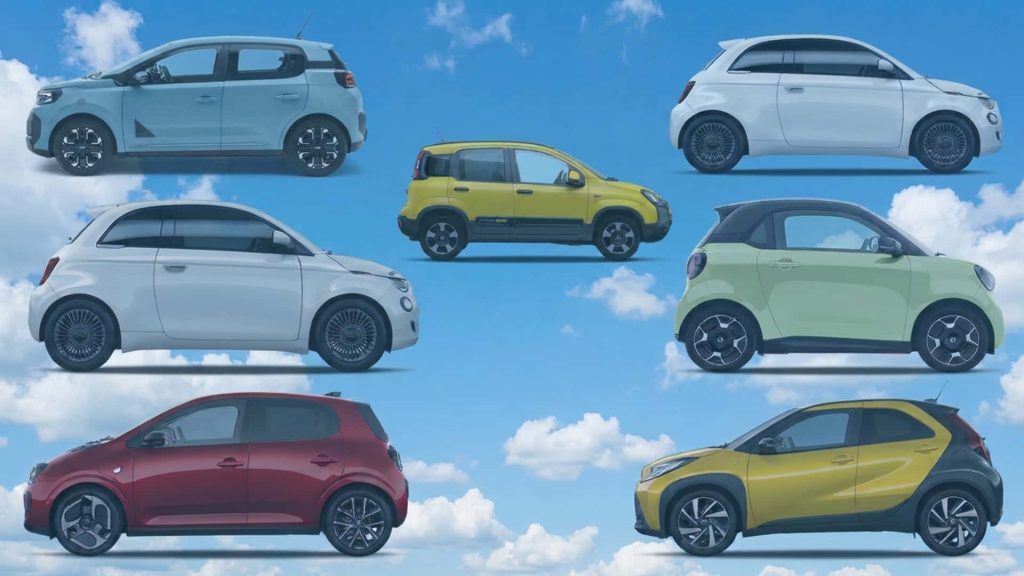
Kurz gesagt: Kleinwagen sind noch da, aber sie schrumpfen in der Bedeutung. Laut der Marktanalyse von Inovev entfielen in der ersten Jahreshälfte 2026 nur noch rund 4 % der Neuzulassungen in Europa auf den Segment‑A‑Bereich. Wohingegen die Segmente B und C zusammen fast 69 % des Marktes abdecken. Als Autofan in München beobachte ich diese Entwicklung mit gemischten Gefühlen: Praktisch für viele Käufer, problematisch für die Vielfalt im Modellangebot und eine echte Herausforderung für Hersteller, die kleine, bezahlbare Elektroautos bauen wollen.
Was sagen die Zahlen wirklich?
Die 4‑Prozent‑Marke für Segment A ist mehr als eine Statistik; sie zeigt eine strukturelle Verschiebung der Nachfrage. Segment B (Kleinwagen/Utilities) kommt auf rund 34 %, Segment C (Kompakte/kompakte SUVs) auf etwa 35 %. Zusammen sind das zwei Drittel des Marktes. Diese Segmente decken sehr unterschiedliche Bedürfnisse ab – von City‑Mobilität über Familienauto bis Flottenfahrzeuge – und bieten Herstellern Skalenvorteile: gleiche Plattformen, zahlreiche Derivate, verteilte Entwicklungskosten.
Warum verschwinden (gefühlt) die Kleinen?
Es gibt mehrere Gründe für den Rückgang des Segment A:
Was bleibt vom Segment A?
Das bedeutet nicht, dass es keine Nachfrage mehr für superkompakte Autos gibt. Modelle wie die Fiat 500, Toyota Aygo X oder die „Pandina“ zeigen: Es gibt weiterhin eine Nische – vor allem in städtischen Märkten und für Käufer, die ein Zweitauto suchen oder sehr kurze tägliche Strecken fahren. Allerdings benötigen solche Modelle eine kosteneffiziente Produktionsbasis oder gemeinsame Plattformen, um wirtschaftlich tragbar zu bleiben.
Die SUVs als Querschnittsphänomen
Ein entscheidender Faktor ist die SUV‑Welle. In der Top‑25‑Liste der meistverkauften Modelle in Europa waren 16 SUVs vertreten. Der SUV ist nicht mehr nur eine eigene Klasse, sondern eine Karosserieform, die sich durch alle Segmente zieht: kompakte Crossovers, mittelgroße SUVs, sogar Premiummodelle übernehmen das höhere Blech. Die Folge: die Nachfrage verschiebt sich nicht unbedingt zu größeren Fahrzeugen, sondern zu einer höheren, vielseitigeren Karosserieform.
Auswirkungen für Verbraucher
Was bedeutet das für Hersteller?
Die Industrie steht vor einem Dilemma: Einerseits müssen sie die Nachfrage nach größeren, besser ausgestatteten Modellen bedienen; andererseits gibt es sozialen und politischen Druck, erschwingliche Stadtmobilität und bezahlbare Elektromobilität zu ermöglichen. Lösungsansätze:
Gibt es Hoffnung für das kleine Elektroauto?
Ja – aber nur mit einem anderen Ansatz. Stellantis kündigte 2026 ein Projekt für eine kostengünstige Kleinst‑EV‑Plattform ab 2028 an; solche Initiativen sind der Schlüssel. Die Idee: eine schlanke, zweckorientierte Architektur, die auf Kernfunktionen setzt (kurze Reichweite, niedrige Kosten, Einfachheit), statt Luxusfeatures, die den Preis steigen lassen.
Regionale Perspektive: Warum das für München & Bayern relevant ist
In Ballungsräumen wie München spielt urbane Mobilität eine große Rolle. Kleine, wendige Fahrzeuge haben hier viele Vorteile: Parkraum, kurze Strecken, Emissionszonen. Dennoch sehen wir einen wachsenden Wunsch nach höherer Sitzposition (Crossover), weshalb kompakte SUVs hier sehr beliebt sind. Für die Verkehrspolitik heißt das: Mobilitätskonzepte müssen flexibel bleiben – Sharing, ÖPNV und ein Angebot an wirklich bezahlbaren Kleinfahrzeugen müssen Hand in Hand gehen.
Fazit für Käufer und Interessierte
Die Automobilwelt verändert sich — nicht nur wegen Elektrifizierung, sondern auch wegen veränderter Bedürfnisse und ökonomischer Realitäten. Für uns Fahrer heißt das: bewusst wählen, klug vergleichen und die Mobilitätsoptionen der Stadt nutzen. Für die Hersteller heißt es: innovativ denken, um die kleinen Autos nicht aus dem Markt verschwinden zu lassen — denn sie sind wichtig für urbane, zugängliche Mobilität.