Italien im Auto‑Umbruch: Wie BYD & Co. den Markt erobern — und warum traditionelle Marken jetzt zittern müssen
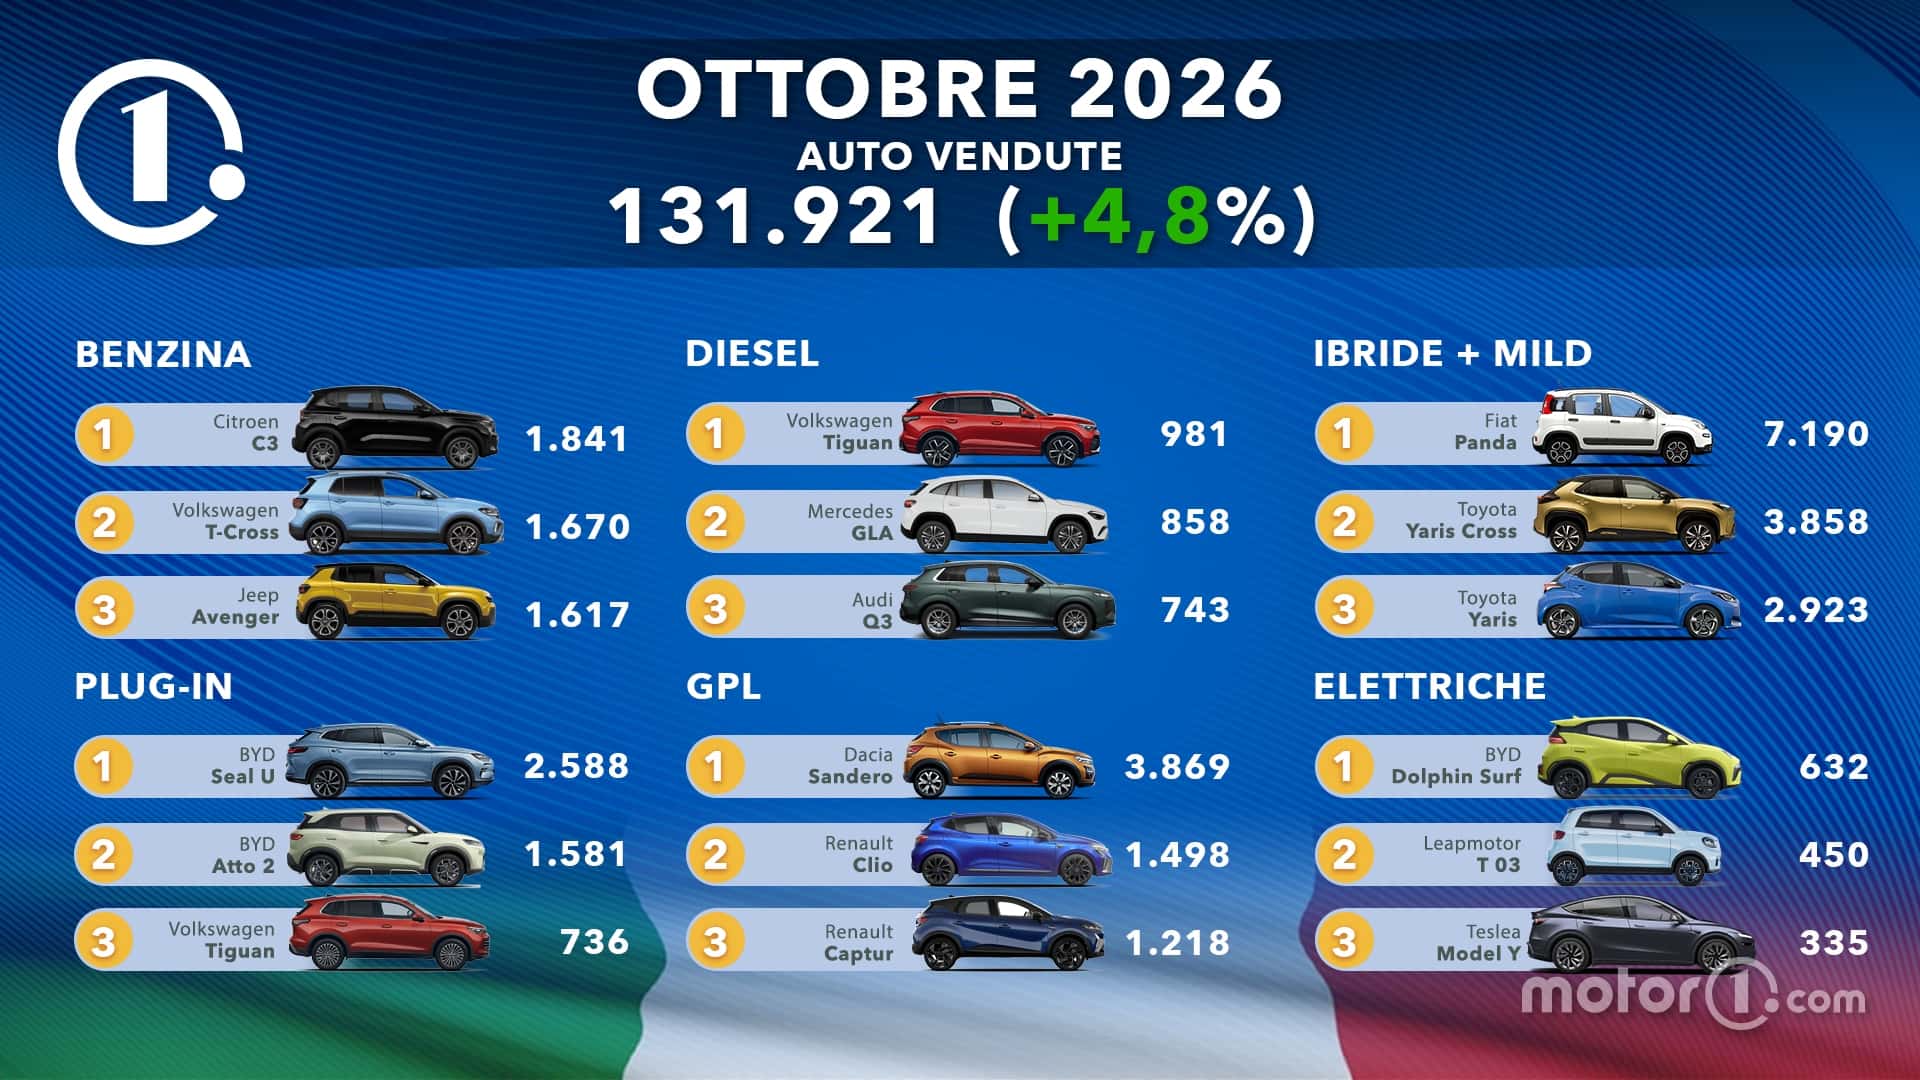
Der italienische Automarkt hat im Oktober 2026 eine überraschend robuste Entwicklung gezeigt: Mit 131.921 Neuzulassungen schloss der Monat 4,8 % über dem Vorjahr ab. Auf Jahressicht (Januar bis Oktober) summieren sich die Verkäufe auf 1.400.991 Fahrzeuge (+8,3 % gegenüber 2025), bleiben aber noch deutlich unter dem Niveau von 2019 (-13,8 %). Für europäische Beobachter wie mich in München sind solche Zahlen aufschlussreich: sie zeigen, wie stark sich Angebotsmix und Energiemuster die Kaufentscheidungen der Kunden beeinflussen.
Antriebsarten: Hybride dominieren klar
Die wichtigste strukturelle Beobachtung ist die anhaltende Vormachtstellung der Hybridfahrzeuge. Im Oktober machten Hybride insgesamt 49 % des italienischen Marktes aus — eine klare Präferenz für Lösungen, die Alltagstauglichkeit und Kraftstoffeffizienz verbinden. Innerhalb dieser Kategorie entfallen 29,4 % auf Mild‑Hybrid‑Modelle und 19,6 % auf Vollhybride. Plug‑in‑Hybride (PHEV) steigerten ihren Anteil deutlich auf 12,7 % (gegenüber 7,4 % im Vorjahr), während reine Batteriefahrzeuge (BEV) bei 6,1 % liegen. Die klassischen Verbrenner spielen weiterhin eine Rolle (Benzin 17,8 %, GPL 9 %), Diesel schrumpft weiter auf nur 5,3 %.
Chinesische Marken als Wachstumstreiber
Was auffällt: Im Oktober waren es vor allem chinesische Hersteller, die dynamisches Wachstum zeigten. BYD verzeichnete ein Plus von 220,7 % (6.009 Zulassungen), Omoda & Jaecoo stiegen um 171,8 % (4.988 Einheiten) und Leapmotor legte gar um 455,6 % zu (1.600 Einheiten). Solche Zuwächse deuten darauf hin, dass aggressives Pricing, attraktive Ausstattungs‑/Ausstattungs‑Pakete und eine gezielte Positionierung in Segmenten wie kompakten SUVs und erschwinglichen EVs in Italien erfolgreich sind.
Traditionelle Gruppen unter Druck: Stellantis rutscht
Der etablierte europäische Gigant Stellantis musste hingegen Rückschläge hinnehmen: -9,4 % im Monatsvergleich und eine Marktanteilsschwäche, obwohl Fiat (+6,1 %) positive Zeichen zeigt. Problematische Rückgänge trafen vor allem Alfa Romeo (-36,6 %) und Lancia (-42,2 %). Auch andere europäische Namen wie Opel (-30,9 %) und Peugeot (-12,6 %) litten, während Volkswagen um 6,2 % nachgab. Premiumhersteller blieben ebenfalls nicht verschont: Mercedes verlor 11,5 %; BMW begrenzte den Rückgang auf 2,1 %.
Modelle im Blick: Fiat Panda setzt den Ton
Auf Modellebene bleibt die Fiat Panda überraschend dominant — vor allem in der hybriden Variante: 7.190 Einheiten im Monat zeigen, dass günstige, robuste und stadtkompatible Modelle weiterhin massiv nachgefragt werden. Bei den PHEV‑Zahlen sticht BYD mit dem Seal U DM‑i (2.588) hervor, während bei den reinen EVs die BYD Dolphin Surf (632) und Leapmotor T03 (450) vorne liegen. Diese Verteilung zeigt, dass Verbraucher sowohl praktische Stadtautos als auch günstige EV‑Alternativen nachfragen.
Langfristige Projektionen und Risiken
Die UNRAE‑Prognose für 2026 sieht 1,64 Millionen Zulassungen vor (+7,5 % ggü. 2025), für 2027 wird allerdings bereits ein Rückgang auf 1,585 Millionen (-3,4 %) erwartet. Solche Szenarien spiegeln die Unsicherheiten wider: makroökonomische Faktoren, Veränderungen in der Energiepreise sowie die weitere Ausdifferenzierung von Kaufanreizen und Steuervorteilen können Nachfragezyklen schnell drehen.
Wer gewinnt, wer verliert? Strategische Lehren
Für europäische Hersteller ergibt sich eine klare Handlungsagenda: Preis‑/Wert‑Positionierung überdenken, Angebotspalette (vor allem im Bereich erschwinglicher Hybrid‑ und Elektrooptionen) ausdünnen oder neu strukturieren und die Händlernetze stärken. Besonders entscheidend ist die Kommunikation des Mehrwerts: Wer nachvollziehbare Vorteile in Alltag, Kosten und Service bietet, bleibt konkurrenzfähig.
Praktische Hinweise für Käufer
Aus meiner Perspektive in München ist die italienische Marktentwicklung ein Spiegel dessen, was europaweit passiert: Konsumenten wählen pragmatisch, neue Anbieter mit klarem Wertversprechen holen Marktanteile, und traditionelle Hersteller müssen schneller und konsequenter auf die veränderte Nachfrage reagieren. Die nächsten Quartale werden zeigen, ob die chinesischen Marken ihre Position halten können und wie die etablierten Hersteller mit Modelloffensiven oder Preisstrategien antworten.