Italien im Sinkflug: Produktion bricht um 23 % ein – wer in Europa jetzt die Auto‑Fabriken gewinnt
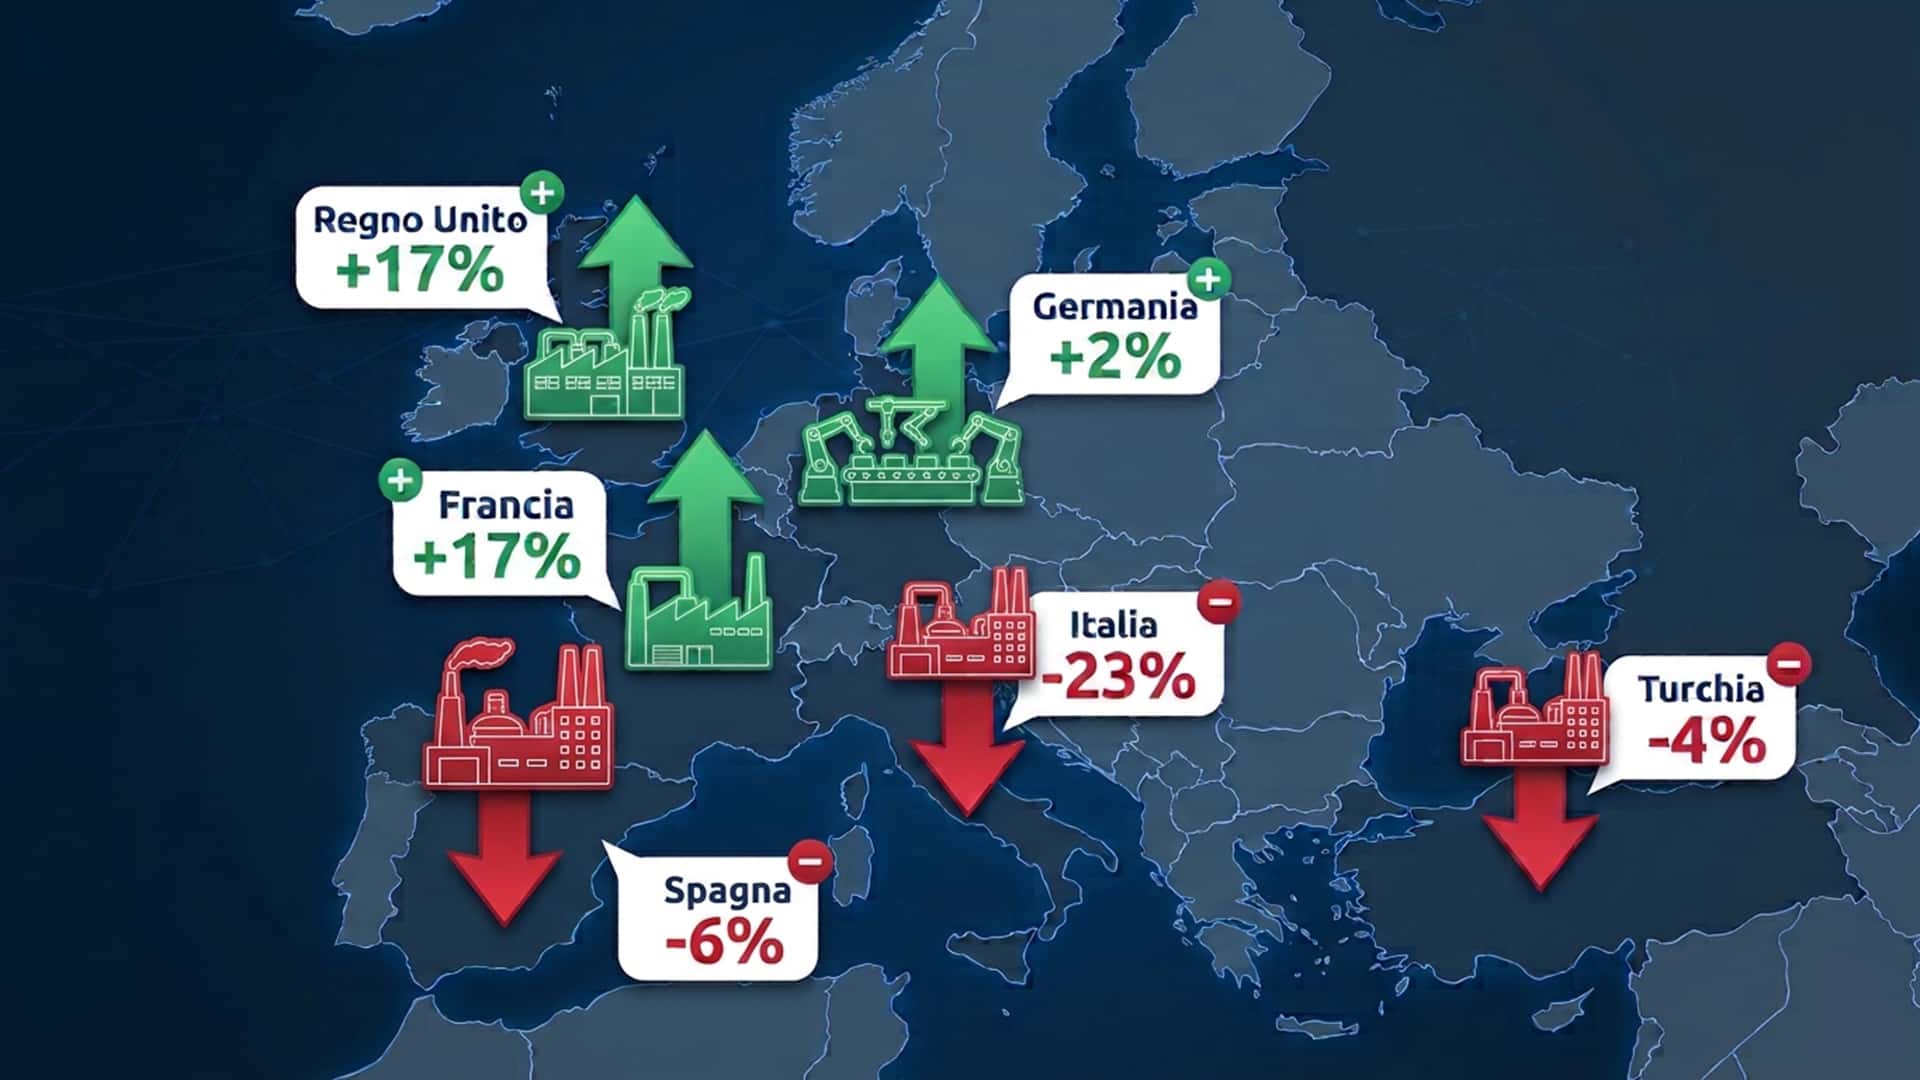
Die europäischen Produktionszahlen 2025 zeigen ein uneinheitliches Bild: Zwar wurden insgesamt rund 14,11 Millionen Pkw in Europa gebaut, das entspricht einem leichten Rückgang von etwa 1 % gegenüber 2024. Doch hinter dieser Zahl verbergen sich starke nationale Unterschiede. Deutschland und Frankreich legen zu, Italien verliert massiv an Produktionsvolumen. Als Münchner Beobachter der Branche frage ich mich: Was bedeutet das für die Zulieferer, für die Standorte in Deutschland und für die Wettbewerbsfähigkeit europäischer Produktion insgesamt?
Die nackten Zahlen und ihre Bedeutung
Die VDA‑Statistik benennt 2025 für Europa 14,11 Millionen gefertigte Fahrzeuge, wobei das EU‑Gebiet (inkl. UK in manchen Auswertungen) etwa 11,85 Millionen im Jahr ausmacht. Deutschland steigert seine Produktion auf rund 4,15 Millionen (+2 %), Frankreich verzeichnet einen kräftigen Anstieg von 17 % auf etwa 1,06 Millionen. Dagegen sinkt die Herstellung in Italien um 23 % auf nur noch 237.849 Einheiten — ein dramatischer Rückgang. Diese Verlagerungen sind kein Zufall, sie resultieren aus strategischen Entscheidungen der Hersteller über Plattformzuweisungen, Investitionsprioritäten und Marktstrategien.
Warum Italien so stark verliert
Was die Zahlen für Deutschland und Frankreich aussagen
Deutschland bleibt das industrielle Herz Europas: 4,15 Millionen gefertigte Fahrzeuge bedeuten nicht nur Produktionsstärke, sondern auch die Fähigkeit, neue Plattformen und technologisch anspruchsvolle Fahrzeuge anzuziehen. Frankreichs +17 % zeigen, dass strategische Investments und die Zuweisung von Modellen – etwa bei Renault und Stellantis‑Tochtermarken – Wirkung zeigen können. Damit verbunden ist eine Stärkung der Zuliefererketten und ein positiver Effekt auf Beschäftigung und regionale Wertschöpfung.
Die Rolle globaler Produktionsstrategien
Automobilkonzerne organisieren ihre Produktion global. Ein Modell kann in einem Land entwickelt, in einem anderen produziert und weltweit verkauft werden. Entscheidend ist: Wenn ein wachsender Teil der in der EU verkauften Autos außerhalb der EU gefertigt wird, profitiert zwar der Absatzmarkt, aber nicht zwangsläufig die heimische Produktion. Im ersten Halbjahr 2026 betrug der Anteil von in der EU produzierten Fahrzeugen an den im EU‑Markt verkauften Neuwagen nur noch 68 % — historisch niedrig — während der Anteil chinesisch produzierter Autos stieg.
Folgen für Zulieferer und Standorte
Warum die Zuweisung neuer Modelle entscheidet
Die zentrale Stellschraube in dieser Entwicklung ist die Entscheidung der Hersteller, welche Fabriken welche neuen Modelle — speziell Elektrofahrzeuge — produzieren. Eine verlässlich zugewiesene Plattform sichert Volumen, erlaubt langfristige Investitionen der Zulieferer und stabilisiert Arbeitsplätze. Ohne solche Zusagen droht ein Kreislauf: weniger Modelle → geringere Auslastung → weniger Investitionen → noch weniger Modelle.
Welche Maßnahmen könnten helfen?
Perspektive: Europa bleibt ein Markt, die Produktion verschiebt sich
Europa verkauft weiterhin viele Autos — aber die Produktion verteilt sich anders als noch vor zehn Jahren. Das wirtschaftliche Risiko: Nachfrage in der EU kann wachsen, auch ohne dass die lokale Produktion profitiert. Für Regionen wie Bayern oder Baden‑Württemberg bedeutet das: Wir müssen unsere technologische Führungsrolle verteidigen, durch Ganzt‑Upgrades der Produktionslinien und durch aktive Zusammenarbeit zwischen Politik, Forschung und Industrie.
Was das für den Autofahrer bedeutet
Als Beobachter aus München bleibt die Frage, wie Europa und speziell Deutschland die Balance halten zwischen Produktionskompetenz, Innovationsführerschaft und globalen Strategien der Hersteller. Wer die Zuordnung der nächsten EV‑Plattformen gewinnt, entscheidet maßgeblich über die industrielle Zukunft ganzer Regionen.